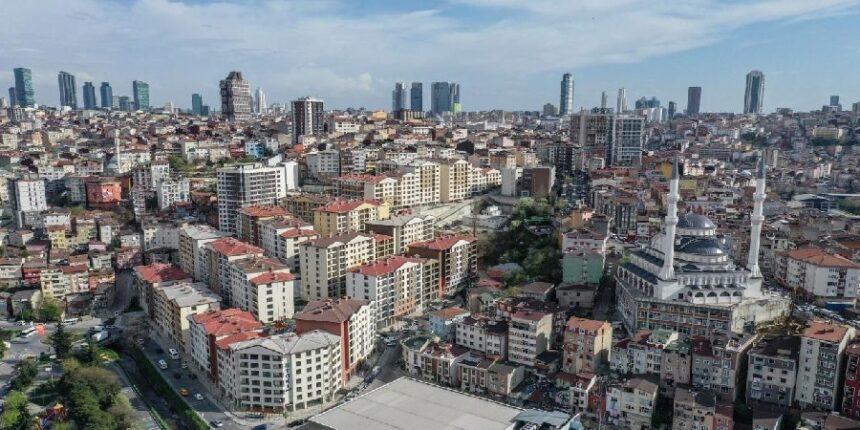
Riskli yapısını yenilemek isteyen ev sahipleri için kentsel dönüşüm finansmanında iki farklı yol öne çıkıyor. Bunlardan ilki, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı koordinasyonunda Dünya Bankası finansmanıyla yürütülen İklim ve Afetlere Dayanıklı Şehirler Projesi kapsamındaki kredi. İkincisi ise kamu bankalarının 6306 sayılı Kanun çerçevesinde sunduğu faiz destekli kentsel dönüşüm kredileri. Kasım 2026 itibarıyla geçerli koşulları ve dikkat edilmesi gereken noktaları derledik.
Dünya Bankası destekli kredide aylık yüzde 0,69 faiz
Bakanlığın duyurusuna göre İklim ve Afetlere Dayanıklı Şehirler Projesi kapsamında şartları taşıyan maliklere aylık yüzde 0,69 faiz oranıyla, azami 180 ay vadeli ve 3 milyon liraya varan kredi kullandırılıyor. Kredinin ilk yılı ödemesiz olarak planlanıyor. Bakanlığın açıklamasına göre bu finansmandan İstanbul, İzmir, Manisa, Kahramanmaraş ve Tekirdağ illerindeki riskli yapılar yararlanabiliyor.
Kullanılabilecek tutar, malikin yüklenici ile imzaladığı sözleşmede üstlendiği ödeme yükümlülüğüne göre belirleniyor. Yükleniciye ödenecek bedel 3 milyon liranın altındaysa kredi bu bedelle sınırlı kalıyor; bedel 3 milyon lirayı aşıyorsa malik en fazla 3 milyon lira kullanabiliyor. Kredibilite değerlendirmesinde ise aylık taksitin belgelenen hane gelirinin yüzde 70’ini aşmaması şartı aranıyor.
Dört kategoride ek faiz indirimi
Bakanlığın paylaştığı ayrıntılara göre bazı malik grupları için yıllık faizde ek indirim uygulanıyor. Riskli yapıdaki daire dışında kendisi ve hane halkı üzerine kayıtlı başka konutu bulunmayan malikler birinci kategoride yer alıyor. Orta ve düşük gelirli haneler ikinci kategoriyi oluşturuyor. Şehit aileleri, gaziler, emekliler, en az yüzde 40 engelli vatandaşlar ile hanehalkı reisi kadın olan haneler ise üçüncü kategoride değerlendiriliyor. Bu üç kategorinin her biri için yıllık 0,25 puan indirim öngörülüyor.
Dördüncü kategori ise binanın enerji performansına bağlı. A sınıfı Enerji Kimlik Belgesi’ne sahip binalarda yıllık 0,50 puan, B sınıfı belgeye sahip binalarda ise yıllık 0,25 puan indirim yapılıyor. Dört kategoriyi birden karşılayan bir malik, yıllık 1,25 puana varan indirimden yararlanabiliyor.
Kamu bankalarında faiz destekli kredi
Dünya Bankası kredisinin kapsamadığı iller ya da farklı ihtiyaçlar için kamu bankalarının faiz destekli kentsel dönüşüm kredileri de bir seçenek olarak duruyor. Halkbank’ın internet sitesinde yer alan bilgilere göre bu destekten yararlanabilmek için gayrimenkulün riskli alanda bulunması ya da teknik raporla riskli yapı olarak tespit edilmiş olması gerekiyor.
Bankanın açıkladığı koşullara göre hak sahiplerine kullandırılacak faiz destekli kredi tutarı her bağımsız bölüm için en fazla 1 milyon 250 bin lira, birden fazla bağımsız bölümü olanlar için toplamda en fazla 3 milyon lira olabiliyor. Bakanlığın sağladığı faiz desteği ilk konut için yıllık yüzde 8,4, ikinci ve sonraki konutlar için yıllık yüzde 7,2 olarak uygulanıyor. Bu destek B sınıfı enerji belgeli binalarda 50, A sınıfı belgeli binalarda 100 baz puan artırılıyor. Konut kredilerinde azami vade 10 yıl, bireysel iş yeri kredilerinde ise 7 yıl.
Hangi seçenek kime uygun?
İki finansman yolu arasındaki temel fark tutar ve maliyette ortaya çıkıyor. Dünya Bankası destekli kredi, daha yüksek tutar ve 15 yıla varan vadesiyle yükleniciye önemli bir katkı payı ödemesi gereken malikler için öne çıkıyor. Ancak bu imkân yalnızca belirlenen beş ildeki riskli yapılar için geçerli. Kamu bankalarının faiz destekli kredisi ise daha geniş bir coğrafyada kullanılabiliyor; buna karşılık bağımsız bölüm başına tutar daha düşük ve vade 10 yılla sınırlı.
Birden fazla bağımsız bölümü olan malikler için toplam limitler ve ikinci konuta uygulanan farklı destek oranları hesabı değiştirebiliyor. Bu nedenle karar vermeden önce her iki seçenek için de aylık taksit ve toplam geri ödeme tutarının ayrı ayrı hesaplanması faydalı olur.
Başvurudan önce nelere dikkat edilmeli?
Her iki seçenekte de sürecin ilk adımı, binanın lisanslı kuruluşlarca riskli yapı olarak tespit edilmesi ve bu tespitin kesinleşmesi. Ardından maliklerin yükleniciyle yapacağı sözleşme, kullanılabilecek kredi tutarını doğrudan etkilediği için sözleşmedeki ödeme takvimi ve bedel dikkatle incelenmeli. Gelir şartı nedeniyle hane gelirini belgeleyen evrakların önceden hazırlanması da süreci hızlandırabilir.
Kredi seçimi yapılırken yalnızca faiz oranına değil, vade, ödemesiz dönem ve toplam geri ödeme tutarına birlikte bakılması öneriliyor. Bakanlığın sunduğu kira yardımı ve hibe imkânları gibi diğer desteklerle birlikte değerlendirme yapmak, maliklerin cebinden çıkacak toplam tutarı netleştirmeye yardımcı oluyor. Koşulların zaman içinde güncellenebileceği göz önünde bulundurularak başvuru öncesinde ilgili banka şubesinden ve Bakanlığın resmi kanallarından son bilgilerin teyit edilmesi gerekiyor.